
در دانشسرای کمان اختصاصی ما عضو شوید و جدیدترین اطلاعات رو از تیم کمان دریافت کنید.

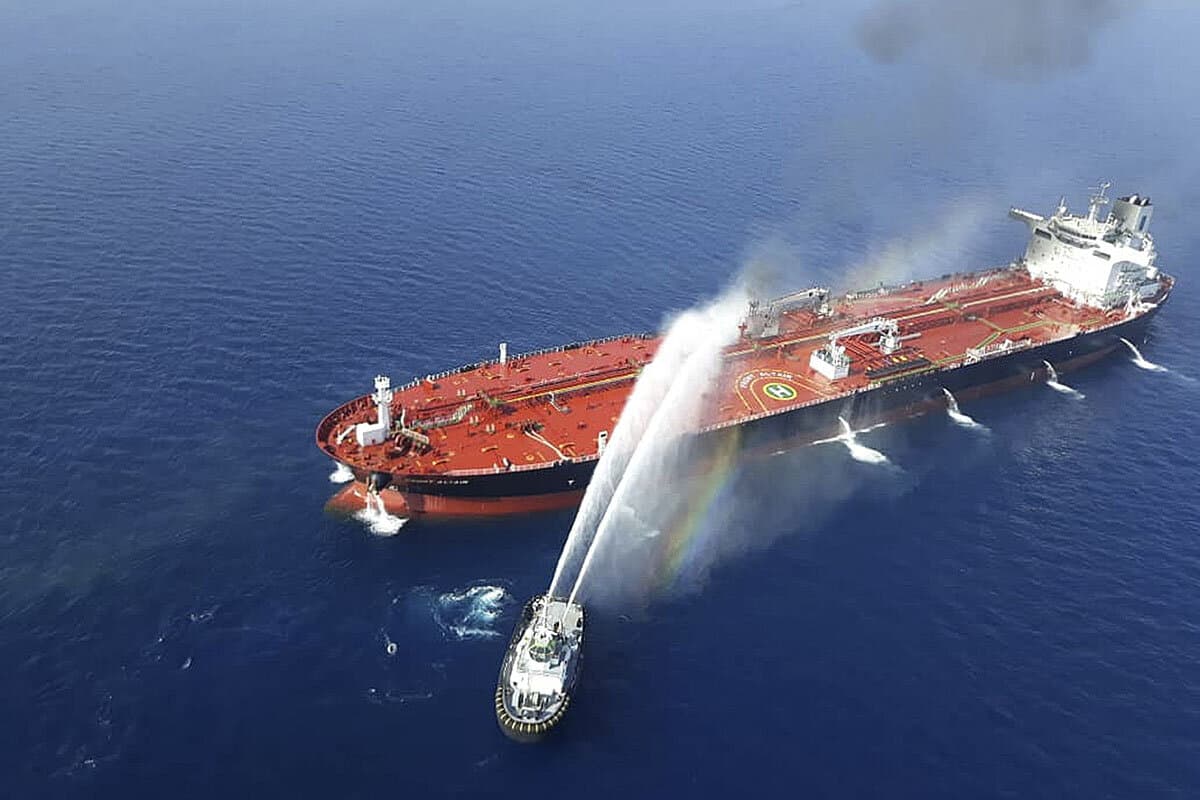
جنگ ایران و آمریکا، یکی از مهمترین مسیرهای انتقال انرژی در جهان را با اختلالی جدی روبهرو کرده است و هزینه بیمه کشتیها، کرایه حمل محمولهها، تصمیمهای عملیاتی شرکتهای کشتیرانی و زنجیره تأمین جهانی را تحت تأثیر قرار داده است.
افزایش شدید حق بیمه خطر جنگ
یکی از نخستین واکنشهای بازار بیمه به شروع جنگ در ۲۸ فوریه ۲۰۲۶، (9 اسفند 1404) افزایش حق بیمه پوشش خطر جنگ برای کشتیهایی بود که در خلیج فارس و محدوده تنگه هرمز تردد میکردند. این پوشش، خسارتهای ناشی از جنگ، حملات نظامی و برخی مخاطرات مرتبط را در چارچوب شرایط بیمهنامه جبران میکند و معمولاً از بیمه عادی بدنه و ماشینآلات کشتی متمایز است.
روزنامه فایننشال تایمز گزارش داد که پس از توافق آتشبس میان ایران و آمریکا در ژوئن، نرخ بیمه خطر جنگ بدنه کشتیها که در اوج بحران به حدود ۵ درصد ارزش کشتی رسیده بود، با کاهش تنش به حدود ۲ درصد تنزل یافت. این کاهش نشان میداد که نرخ بیمه بهشدت از ارزیابی بیمهگران درباره احتمال حمله و پایداری وضعیت امنیتی تأثیر میپذیرد؛ هرچند آتشبس بهتنهایی به معنای بازگشت شرایط بازار به وضعیت عادی نبود.
پیش از آن نیز، رویترز در گزارشی در ۶ مارس (15 اسفند) اعلام کرده بود که نرخهای بیمه خطر جنگ در برخی موارد بیش از ده برابر شدهاند. این خبرگزاری به برآورد یک کارشناس بازار بیمه اشاره کرد که نرخ برخی پوششها به حدود یک تا یکونیم درصد ارزش کشتی رسیده بود؛ میزان دقیق نرخ، بسته به نوع کشتی، موقعیت آن و شرایط پوشش متفاوت بود.
این ارقام را نباید بهعنوان نرخ ثابت برای تمام کشتیها در نظر گرفت. ارزش کشتی، نوع محموله، پرچم ثبت، سابقه تردد، مسیر انتخابی، مدت حضور در منطقه پرخطر و حدود پوشش بیمه، همگی در تعیین حق بیمه نقش دارند.
کاهش تردد کشتیها و افزایش خسارتهای بیمهای
افزایش حق بیمه تنها بخشی از بحران است. خطر حمله، مینهای دریایی، توقیف کشتیها و ابهام درباره امنیت مسیر، بسیاری از مالکان کشتی را به تأخیر انداختن سفر یا تغییر مسیر وادار کرده است. در نتیجه، تعداد سفرهای قابل بیمه کاهش یافته و شرکتهای بیمه با وضعیتی روبهرو شدهاند که در آن، حق بیمه هر سفر افزایش مییابد، اما تعداد سفرها و درآمد کلی بازار ممکن است کاهش پیدا کند.
بر اساس گزارش ۲۳ سپتامبر ۲۰۲۶ (1 مهر 1405) اساندپی گلوبال (S&P Global)، اتحادیه بینالمللی بیمه دریایی (IUMI) زیان بیمهگران از بحران هرمز را حدود ۲ میلیارد دلار برآورد کرده بود. این زیانها عمدتاً به خسارت کشتیها و هزینههای ناشی از خارجماندن آنها از چرخه فعالیت مربوط میشد. در همان گزارش آمده بود که تعداد عبور کشتیها از هرمز بهشدت کاهش یافته و در آن مقطع به حدود ۲۰ عبور در روز رسیده بود؛ در حالی که پیش از جنگ، این رقم بیش از ۱۳۰ عبور در روز بود
سازمان بینالمللی دریانوردی نیز در گزارش ۲۸ اوت (6 شهریور) اعلام کرد که از آغاز بحران، دستکم ۷۰ حمله به کشتیرانی بینالمللی را تأیید کرده و ۱۹ دریانورد جان باختهاند. این سازمان همچنین از گرفتارماندن صدها کشتی و هزاران دریانورد در خلیج فارس خبر داد. این آمار نشان میدهد که بحران صرفاً مسئلهای مالی نیست و ایمنی خدمه و امکان خروج امن کشتیها نیز به چالشی جدی تبدیل شده است.
تغییر رفتار بیمهگران و نقش دولتها
در شرایط جنگی، بیمهگران ممکن است شرایط بیمهنامههای موجود را بازبینی کنند، برای سفر به مناطق پرخطر حق بیمه اضافی مطالبه کنند یا پوشش بعضی مخاطرات را محدود سازند. در مقابل، مالکان کشتی به دنبال پوششی هستند که خسارتهای احتمالی بدنه، محموله و مسئولیتهای قانونی آنها را پوشش دهد.
بااینحال، برخلاف تصور رایج، افزایش نرخها لزوماً به معنای توقف کامل ارائه بیمه نیست. لویدز لندن (Lloyd’s) در ۱۹ ژوئن ۲۰۲۶ (29 خرداد) از راهاندازی کنسرسیومی برای افزایش ظرفیت بیمه خطر جنگ خبر داد. این سازوکار با راهبری شرکت چاب (Chubb) و مشارکت سندیکاهای بازار لویدز، قرار بود تا سقف ۲۰۰ میلیون دلار ظرفیت جداگانه برای پوشش بدنه و مسئولیتهای مربوط به حفاظت و غرامت (P&I) و ۲۰۰ میلیون دلار ظرفیت اختصاصی برای محموله فراهم کند. استفاده از این ظرفیت نیز به ارزیابی ریسک، شرایط بیمهنامه و رعایت مقررات تحریمی وابسته است.
این اقدام نمونهای از نقش بازار بیمه در حفظ جریان تجارت است: بیمهگران میکوشند با قیمتگذاری متناسب با ریسک و تجمیع ظرفیت مالی، امکان تداوم حملونقل را فراهم کنند. بااینحال، بیمه بهتنهایی قادر به رفع خطر حمله یا تضمین امنیت کشتی نیست؛ ازاینرو، حمایت دولتها، تضمینهای مالی و تدابیر امنیت دریایی نیز اهمیت پیدا میکنند.
افزایش کرایه حمل و تغییر مسیر تجارت نفت
افزایش هزینه بیمه بهطور مستقیم و غیرمستقیم بر کرایه حمل اثر میگذارد. مالکان کشتی هزینههای بیمه، سوخت، امنیت، انتظار در بنادر و احتمال توقف فعالیت را در محاسبات خود لحاظ میکنند و بخشی از این هزینهها به صاحبان کالا منتقل میشود.
خبرگزاری رویترز در گزارش ۵ اکتبر ۲۰۲۶ (13 مهر) نوشت که با وجود بهبود نسبی صادرات نفت از خلیج فارس، هزینههای لجستیکی همچنان بازار را تحت فشار قرار دادهاند. بر اساس همان گزارش، نرخ اجاره نفتکشهای بسیار بزرگ برای حمل نفت از خاورمیانه به آسیا از روزانه ۱٫۲ میلیون دلار فراتر رفته بود؛ در حالی که این نرخ در ژانویه (دی-بهمن 1404) حدود ۳۰ هزار دلار در روز بود. رویترز همچنین توضیح داد که انتقال محمولهها با استفاده از چند کشتی و جابهجایی نفت در آبهای آزاد، ظرفیت ناوگان را درگیر کرده و هزینه حمل را بالا برده است.
در گزارش دیگری در ۹ اکتبر (17 مهر)، رویترز افزایش شدید کرایه حمل نفت از خلیج مکزیک به چین را بررسی کرد. هزینه اجاره یک نفتکش بسیار بزرگ برای حمل حدود ۲ میلیون بشکه نفت آمریکا به چین به حدود ۸۰ میلیون دلار رسیده بود. چنین هزینهای میتواند مزیت اقتصادی خرید نفت از مسیرهای دورتر را کاهش دهد و خریداران آسیایی را به انتخاب منابع نزدیکتر یا تغییر ترکیب خریدهایشان سوق دهد.
بنابراین، پیامد جنگ فقط گرانشدن بیمه کشتیهایی نیست که از هرمز عبور میکنند؛ افزایش هزینه حمل در مسیرهای جایگزین نیز میتواند بر بازار جهانی نفت و فرآوردههای نفتی اثر بگذارد.
گسترش بحران به کشتیهای تجاری و زنجیره تأمین جهانی
اگرچه نفتکشها در مرکز توجه قرار دارند، پیامدهای جنگ به کشتیهای حامل گاز طبیعی مایع، کشتیهای کانتینری، کشتیهای فلهبر و شناورهای حمل مواد شیمیایی نیز گسترش یافته است. این شناورها ممکن است مستقیماً با خطر حمله مواجه شوند یا به دلیل ناامنی مسیر، افزایش هزینه بیمه و محدودیتهای عملیاتی، ناچار به تغییر برنامه سفر شوند.
بر اساس گزارش رویترز در ۸ اکتبر ۲۰۲۶، حملات به کشتیها در هفته قبل به بالاترین سطح از آغاز جنگ رسیده بود و تردد از تنگه هرمز به پایینترین میزان در بیش از دو ماه گذشته کاهش یافته بود. در یکی از حوادث گزارششده، یک نفتکش حامل مواد شیمیایی در شمال قطر هدف اصابت پرتابه قرار گرفت. این تحولات نشان میداد که خطر دریایی به یک نوع کشتی یا یک نوع محموله محدود نیست.
برای صاحبان کالا نیز پیامدها چندلایه است: بیمه محموله ممکن است گرانتر شود، تحویل کالا به تأخیر بیفتد و هزینههای انبارداری یا توقف کشتی افزایش یابد. همچنین، بیمه مسئولیت مالکان کشتی یا پوششهای مربوط به آلودگی دریایی میتواند در صورت وقوع حادثه اهمیت بیشتری پیدا کند. البته میزان پوشش هر خسارت به مفاد بیمهنامه، استثنائات و شرایط خاص قرارداد بستگی دارد و همه خسارتهای ناشی از جنگ الزاماً تحت پوشش بیمه عادی قرار نمیگیرند.
چشمانداز بازار بیمه دریایی
در کوتاهمدت، مهمترین عامل تعیینکننده نرخ بیمه، ارزیابی بیمهگران از احتمال تشدید یا کاهش درگیری و امنیت مسیرهای کشتیرانی است. حتی اگر نرخها پس از یک توافق سیاسی کاهش یابند، بازگشت کامل بازار به شرایط پیش از جنگ ممکن است زمانبر باشد؛ زیرا مالکان کشتی باید از امنیت مسیر، امکان امدادرسانی، وضعیت مینهای دریایی و ثبات مقررات و تحریمها اطمینان بیشتری پیدا کنند.
از سوی دیگر، بحران میتواند به تغییرات بلندمدت در مدیریت ریسک منجر شود: تنوعبخشی به مسیرهای صادراتی، افزایش ذخایر راهبردی، استفاده بیشتر از قراردادهای منعطف حمل و تقویت سازوکارهای بیمه و تضمین دولتی. این اقدامات ممکن است تابآوری تجارت جهانی را افزایش دهند، اما هزینههایی نیز دارند که در نهایت میان تولیدکنندگان، شرکتهای کشتیرانی، خریداران و مصرفکنندگان توزیع میشود.
تا کنون نظری ثبت نشده است. اولین نظر را شما ثبت کنید!